Eine Rezeptur entscheidet künftig möglicherweise nicht nur über Geschmack und Nährwerte – sondern auch darüber, ob für ein Getränk eine Steuer anfällt.
Die Bundesregierung hat am 14. Oktober 2026 einen Regelungsvorschlag für eine Zuckergetränkesteuer beschlossen. Vorgesehen ist, die Steuer zum 1. Juli 2027 einzuführen. Die konkrete Regelung muss allerdings noch das parlamentarische Gesetzgebungsverfahren durchlaufen. Änderungen sind daher weiterhin möglich.6061
Für Hersteller und Händler ist jetzt ein guter Zeitpunkt, sich mit den geplanten Anforderungen vertraut zu machen: Welche Produkte könnten betroffen sein? Welche Daten werden benötigt? Und wie lassen sich die Prozesse in SAP S/4HANA vorbereiten?
Welche Getränke sollen besteuert werden?
Nach dem Vorschlag sollen gezuckerte Getränke mit einem Gesamtzuckergehalt ab 5 Gramm je 100 Milliliter erfasst werden. Dazu zählen beispielsweise:
- Limonaden wie Cola und Orangenlimonade
- gesüßte Fruchtschorlen
- Eistees und Energydrinks
- Fruchtnektare und Saftkonzentrate mit Zuckerzusatz
- zuckerhaltige Sirupe und bestimmte Konzentrate zur Getränkezubereitung, etwa für die Gastronomie oder Trinkwassersprudler
Ob ein konkretes Produkt unter die geplante Steuer fällt, hängt von seinen Eigenschaften und der endgültigen gesetzlichen Regelung ab.
Welche Steuersätze sind vorgesehen?
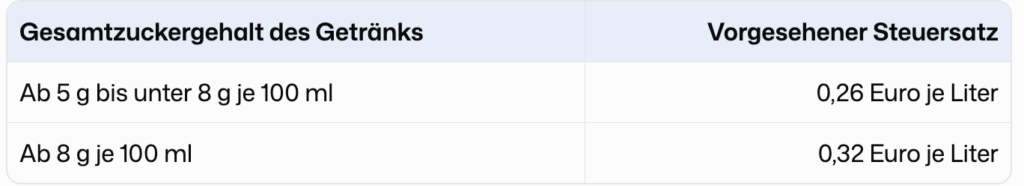
Maßgeblich für die vorgesehene Staffelung ist der Gesamtzuckergehalt des jeweiligen Getränks. Die genannten Sätze stehen noch unter dem Vorbehalt des weiteren Gesetzgebungsverfahrens. (Quelle IHK, Stand Oktober 2026)
Welche Produkte sollen ausgenommen bleiben?
Nicht jedes Getränk mit Zucker soll von der geplanten Steuer erfasst werden. Nach Angaben des Bundesfinanzministeriums sind unter anderem folgende Ausnahmen vorgesehen:
- reine Frucht- und Gemüsesäfte sowie entsprechende ungesüßte Schorlen
- alkoholhaltige Getränke und bestimmte alkoholfreie Alternativen, darunter alkoholfreies Bier und alkoholfreier Wein
- Milch, Hafer- und Reisdrinks sowie entsprechende Mischgetränke
- Getränke, die mit Süßungsmitteln gesüßt sind
Auch feste Süßwaren wie Schokolade, Kekse oder Pralinen stehen nicht im Mittelpunkt des aktuellen Vorschlags. Er bezieht sich auf Getränke und bestimmte Erzeugnisse zur Getränkezubereitung.
Für Unternehmen mit einem breiten Sortiment lohnt sich deshalb ein genauer Blick auf die einzelnen Produkte: Ein reiner Fruchtsaft und ein Fruchtnektar mit Zuckerzusatz können nach dem Vorschlag unterschiedlich behandelt werden. (Quelle Bundes Finanzministerium BMF)
Wer könnte betroffen sein?
Als Steuerschuldner sind nach dem Vorschlag insbesondere Hersteller beziehungsweise der Großhandel vorgesehen. Für kleine, unabhängige Hersteller sind Ausnahmeregelungen geplant. Eine zusätzliche Befreiung für Betriebe bis zu einer jährlichen Produktionsmenge von einer Million Litern steht unter dem Vorbehalt einer beihilferechtlichen Genehmigung durch die EU-Kommission.
Welche Pflichten im Einzelfall entstehen, hängt neben dem Produkt auch von der Rolle des Unternehmens und der Lieferkette ab.
Was bedeutet das für Prozesse in SAP S/4HANA?
Auch wenn die endgültige Ausgestaltung noch aussteht, können Unternehmen ihre Vorbereitung bereits beginnen. Im Mittelpunkt stehen dabei Fragen wie:
- Welche Produkte im Sortiment könnten nach dem aktuellen Vorschlag betroffen sein?
- Wo liegen Angaben zu Rezeptur, Zuckerzusatz und Gesamtzuckergehalt vor?
- Wie lassen sich Produktdaten und steuerrelevante Vorgänge in SAP S/4HANA zusammenführen?
- Wie können Steuerermittlung und Dokumentation nachvollziehbar in bestehende Prozesse eingebunden werden?
Eine frühzeitige Bestandsaufnahme schafft Klarheit – und zeigt, wo fachliche und technische Fragen noch gemeinsam geklärt werden müssen.
Zuckersteuer mit XCISE in SAP S/4HANA abbilden
Mit XCISE by GQS können Unternehmen Verbrauchsteuern in SAP S/4HANA abbilden. Auch die Zuckersteuer lässt sich mit XCISE bereits berücksichtigen. Die endgültigen gesetzlichen Anforderungen bleiben dabei abzuwarten.
Wir verbinden unsere Erfahrung mit Verbrauchsteuerprozessen und SAP mit unserem Verständnis für die Abläufe in der Lebensmittel- und Getränkeindustrie. So unterstützen wir Unternehmen dabei, neue Anforderungen frühzeitig einzuordnen und ihre Prozesse vorzubereiten.
Hinweis: Dieser Beitrag gibt den recherchierten Stand vom 29. Oktober 2026 wieder und ersetzt keine steuerliche oder rechtliche Beratung.